Tuesday, May 12, 2015

Simpanan Deposito

1. Pengertian Simpanan Deposito (Time Deposit)
Simpanan deposito merupakan salah satu jenis simpanan bank yang bersumber dari masyarakat. Berbeda dengan simpanan giro dan simpanan tabungan, simpanan deposito mengandung unsur jangka waktu (jatuh tempo) lebih panjang dan tidak dapat ditarik setiap saat atau setiap hari. Selain itu, deposito merupakan salah satu tempat bagi nasabah untuk melakukan investasi dalam bentuk surat-surat berharga. Pemilik deposito di sebut “deposan”. Kepada setiap deposan akan diberikan imbalan bunga atas depositonya. Bagi bank, bunga yang diberikan kepada para deposan merupakan bunga yang tertinggi, jika dibandingkan dengan simpanan giro atau tabungan, sehingga deposito oleh sebagian bank di anggap sebagai “dana mahal”.
Pengertian deposito menurut UU no.10 th 1998 adalah simpanan yang penarikannya hanya dapat dilakukan pada waktu tertentu berdasarkan perjanjian nasabah penyimpan dan bank. Penarikan hanya dapat dilakukan pada waktu tertentu maksudnya adalah jika nasabah deposan menyimpan uangnya untuk jangka waktu 3 bulan, maka uang tersebut baru dapat dicairkan setelah jangka waktu tersebut berakhir dan sering disebut “tanggal jatuh tempo”.
Sarana atau alat untuk menarik uang yang disimpan di deposito sangat tergantung dari jenis depositonya. Sebagai contoh untuk deposito berjangka, penarikannya menggunakan “bilyet deposito”, sedangkan untuk sertifikat deposito menggunakan “sertifikat deposito”. Saat ini jenis-jenis deposito yang ditawarkan oleh bank dan ada di masyarakat adalah deposito berjangka, sertifikat deposito, dan deposit on call.

2. Jenis-jenis Simpanan Deposito
a. Deposito Berjangka
Deposito berjangka merupakan deposito yang diterbitkan menurut jangka waktu tertentu. Jangka waktu deposito biasanya bervariasi mulai dari 1, 2, 3, 6, 12, 18, sampai dengan 24 bulan. Deposito berjangka diterbitkan atas nama baik perorangan maupun lembaga. Artinya di dalam bilyet deposito tercantum nama seseorang atau lembaga.
Setiap deposan akan diberikan bunga yang besarnya sesuai dengan berlakunya bunga pada saat deposito berjangka dibuka. Pencairan bunga deposito dapat dilakukan setiap bulan atau setelah jatuh tempo sesuai jangka waktunya. Penarikan dapat dilakukan secara tunai maupun non tunai (pemindahbukuan). Selain itu, setiap deposan dikenakan pajak terhadap pajakk yang diterimanya. Sedangkan penarikan deposito sebelum jatuh tempo untuk bank tertentu dikenakan penalty rate (denda).
Jumlah nominal deposito berjangka yang diinginkan biasanya dalam bentuk bulat, misalnya Rp 5.000.000,- (lima juta rupiah). Untuk menarik minat para deposan biasanya bank menyediakan berbagai “intensif” atau “bonus”. Intensif dapat berupa special rate (bunga lebih tinggi dari bunga yang berlaku umum) maupun intensif lainnya, seperti hadiah atau cendramata lainnya. Intensif juga dapat diberikan kepada nasabah yang loyal terhadap bank tersebut.
Disamping diterbitkan dalam mata uang rupiah deposito berjangka juga diterbitkan dalam mata uang asing. Deposito berjangka yang diterbitkan dalam valuta asing (valas), biasanya diterbitkan oleh “bank devisa”. Perhitungan penerbitan, pencairan dan bunga dilakukan menggunakan kurs devisa umum. Penerbitan deposito berjangka dalam valas biasanya diterbitkan dalam valas yang kuat seperti US Dollar, Yen Jepang, atau DM Jerman.

Contoh 1.
Ny. Nuryan Migami ingin menerbitkan deposito berjangka untuk jangka waktu 6 bulan. Nominal yang diinginkan adalah Rp 50.000.000,- dan pembayaran secara tunai. Bunga 18% Pa (per tahun) dan bunga di ambil setiap bulan tunai. Setelah jatuh tempo deposito tersebut dicairkan dan uangnya diambil tunai.
Pertanyaan :
Berapa jumlah bunga yang Ny. Nuryan Migami terima setiap bulan jika dikenakan pajak 15%.
Jawab :

Contoh 2.
Tn. Aris ingin menerbitkan deosito berjangka dengan nominal Rp 50.000.000 jangka waktu yang diinginkan adalah 9 bulan dan bunga dikenakan 16% p.a. Bunga diambil setelah jatuh tempo. Setelah jatuh tempo seluruh deposito dicairkan dan uangnya diambil tunai.
Pertanyaan:
Berapakah jumlah bunga yang diterima Tn. Aris setelah jatuh tempo dengan dikenakan pajak 15%?
Jawab:

b. Sertifikat Deposito
Adalah deposito yang diterbitkan dengan jangka waktu 2, 3, 6, dan 12 bulan. Sertifikat deposito diterbitkan atas unjuk dalam bentuk “sertifikat”. Artinya di dalam sertifikat deposito tidak tertulis nama seseorang atau badan hukum tertentu. Di samping itu sertifikat deposito dapat diperjualbelikan pada pihak lain. Pencairan bunga sertifikat deposito dapat dilakukan di muka, tiap bulan atau jatuh tempo, baik “tunai” maupun “non tunai”. Dalam praktiknya kebanyakan deposan mengambil bunga di muka.

Contoh 1.
Tn. Ray Ibrahim ingin membeli 10 lembar sertifikat deposito (SD) nominal @ Rp 10.000.000,-. Bunga 16% Pa dan di ambil di muka. Jangka waktu adalah 12 bulan dan pembayaran secara tunai. Pajak dikenakan 15%.
Pertanyaan :
Berapakah jumlah yang harus Tn. Ray Ibrahim bayar kepada pihak bank, jika langsung dipotong bunga yang di ambil di muka.
Jawab :

Contoh 2:
Ny. Rinaingin membeli 10 lembar sertifikat deposito nominal @Rp 25.000.000,- untuk jangka waktu 3 bulan. Pembayaran dibebankan ke rekening tabungannya. Bunga 17% dan diambil dimuka tunai.
Pertanyaan :
Berapa jumlah bunga yang Ny. Rina terima jika dikenakan pajak sebesar 15%.
Jawab:


c. Deposit on call
Merupakan deposito yang berjangka waktu minimal 7 hari dan paling lama kurang dari 1 bulan. Diterbitkan atas nama dan biasanya dalam jumlah yang besar misalnya 50 juta rupiah (tergantung bank yang bersangkutan). Pencairan bunga dilakukan pada saat pencairan deposit on call dan sebelum deposit on call dicairkan terlebih dahulu 3 hari sebelumnya nasabah sudah memberitahukan bank penerbit.
Contoh:
Tn. Arby Kuris memiliki uang sejumlah Rp 300.000.000,- ingin menerbitkan deposit on call mulai hari ini tanggal 3 Mei 2002. Bunga yang telah dinegosiasi adalah 4% per bulan (Pm) dan di ambil pada saat pencairan. Pada tanggal 19 Mei 2002 Tn. Arby Kuris mencairkan deposit on callnya.
Pertanyaan :
Berapa jumlah bunga yang Tn. Arby Kuris terima pada saat pencairan jika dikenakan pajak sebesar 15%.
Jawab :


Daftar Pustaka :
Dasar-dasar Perbankan Kelas X SMK Jilid 2

Simpanan Tabungan

1. Pengertian Simpanan Tabungan
Tabungan merupakan simpanan yang paling populer dikalangan masyarakat luas, dari cara yang sederhana yaitu menyimpan uang dibawa bantal sampai pada bentuk yang lebih modern, kegiatan menabung berpindah dari rumah ke lembaga keuangan seperti bank.
Pengertian tabungan menurut undang-undang perbankan nomor 10 tahun 1998 adalah simpanan yang penarikannya hanya dapat dilakukan menurut syarat-syarat tertentu yang disepakati, tetapi tidak dapat ditarik dengan cek, bilyret giro dan alat analisis lainya yang dipersamakan itu.

2. Sarana penarikan Tabungan
Ada bebertapa alat penarikan tabungan, hal ini tergantung pada persyaratan bank masing-masing, mau menggunakan sarana yang mereka inginkan. Alat ini dapat digunakan sendiri-sendiri atau secara bersamaan. Alat-alat yang dimaksud adalah :
a. Buku tabungan.
Adalah Buku yang dipegang oleh nasabah, dimana berisi catatan-catatan saldo tabungan, transaksi penarikan, transaksi penyetoran, dan pembebanan-pembebanan yang mungkin terjadi. Buku ini digunakan pada saat penarikan sehingga langsung dapat mengurangi atau menambah saldo yang ada pada buku tabungan tersebut.
b. Slip Penarikan
Adalah Formulir untuk menarik sejumlah dana dari rekening tabungannya. Didalam formulir ini nasabah cukup menulis nama, nomor rekening, jumlah uang, serta tanda tangan nasabah untuk menarik sejumlah uang. Formulir penarikan ini disebut juga slip penarikan dan biasanya digunakan bersamaan dengan buku tabungan.
c. Kuitansi
Merupakan bukti penarikan yang dikeluarkan oleh bank yang fungsinya sama dengan slip penarikan, dimana tertulis nama penarik, nomor penarik, jumlah uang, dan tanda tangan penarik. Alat ini juga dapat digunakan secara bersamaan dengan buku tabungan.
d. Kartu yang Terbuat dari Plastik
Yaitu sejenis kartu kredit yang terbuat dari plastik yang dapat digunakan untuk menarik sejumlah uang dari tabungannya, baik di bank maupun di Automated Teller Machine (ATM).

3. Persyaratan bagi Penabung
Untuk menabung di bank diperlukan berbagai persyaratan. Tujuannya adalah agar pelayanan yang diberikan kepada para nasabah menjadi sempurna. Disamping itu juga memberikan keamanan dan kemudahan serta keuntungan bagi bank maupun nasabah.
Hal-hal yang berkaitan dengan tabungan dapat diatur oleh bank penyelenggara, asal sesuai dengan ketentuan Bank Indonesia. Pengaturan sendiri oleh maing-masing bank agar tabungan dibuat semenarik mungkin sehingga, nasabah bank tertarik untuk menabung di bank yang mereka inginkan.
a. Bank Penyelenggara
Setiap bank dapat menyelenggarakan tabungan baik bank pemerintah maupun bank swasta dan semua bank umum serta Bank Perkreditan Rakyat (BPR), kecuali bank asing.
b. Persyaratan Penabung
Untuk syarat-syarat menabung tergantung bank yang bersangkutan. Seperti prosedur yang harus dipenuhi, yaitu jumlah setoran/penarikan, umur penabung, alamat penabung, dan lain-lain
c. Jumlah setoran
Baik untuk setoran minimal waktu pertama kali menabung maupun setoran selanjutnya serta jumlah minimal yang harus tersedia di buku tabungan, juga terserah kepada bank penyelenggara.
d. Pengambilan tabungan
Merupakan jumlah maksimal yang harus ditarik, yaitu tidak melebihi saldo minimal dan frekuensi penarikan dalam setiap harinya, apakah setiap saat atau setiap hari tergantung bank yang bersangkutan.
e. Bunga dan insentif
Besarnya bunga tabungan dan cara perhitungan bunga didasarkan pada bunga harian, saldo rata-rata atau saldo terendah diserahkan kepada bank-bank penyelenggara. Begitu pula dengan insentif baik berupa hadiah, cendramata dan lainnya dengan tujuan untuk menarik nasabah agar menabung.
f. Penutupan tabungan
Syarat-syarat untuk ditutupnya tabungan oleh bank dapat dilakukan oleh nasabah sendiri atau ditutup oleh bank dengan alasan tertentu.

4. Menghitung Bunga Tabungan
Setiap kegiatan menabung yang dilakukan oleh nasabah akan mendapatkan imbalan jasa yaitu berupa bunga. Perhitungan bunga yang diterima nasabah dapat dihitung dari saldo harian, saldo rata-rata atau saldo terendah. Untuk lebih jelasnya perhatikan contoh berikut ini.
Transaksi yang terjadi di rekening tabungan Tn. Saiful selama bulan Oktober 2013:
Tgl. 6 setor dengan cek bank lain Rp 8.000.000
Tgl 12 tarik tunai Rp 10.000.000
Tgl 17 transfer masuk Rp 7.000.000
Tgl 22 tarik tunai Rp 5.000.000
Tgl 31 setor tunai Rp 3.000.000
Untuk perhitungan saldo terendah dan saldo rata-rata suku bunga 18% pertahun (p.a), sedangkan untuk saldo harian diasumsikan dengan suku bunga sbb:
Dari tgl 1 s/d 10 bunga = 18%
Dari tgl 11 s/d 20 bunga = 15%
Dari tgl 21 s/d 31 bunga = 17%

Pertanyaan:
a. Susunlah lapotan rekening tabungan nasabah Tn. Saiful
b. Hitunglah berapa bunga bersih yang diterima Tn. Saiful dengan menggunakan saldo terendah, saldo rata-rata dan saldo harian. Bunga tabungan dikenakan pajak sebesar 15%

Jawaban:
a. Laporan buku Tabungan

b. Perhitungan bunga tabungan


3) Saldo Harian
Tanggal 1 s/d 5 Okt
Bunga=[(18%xRp 5.000.000)/365 hari] x 5 hari=Rp 12.329,-

Tanggal 6 s/d 10 Okt
Bunga=[(18%xRp 13.000.000)/365 hari] x 5 hari=Rp 32.055,-

Tanggal 11 Okt
Bunga=[(15%xRp 13.000.000)/365 hari] x 1 hari=Rp 5.343,-

Tanggal 12 s/d 16 Okt
Bunga=[(15%xRp 3.000.000)/365 hari] x 5 hari=Rp 6.164,-

Tanggal 17 s/d 20 Okt
Bunga=[(15%xRp 10.000.000)/365 hari] x 4 hari=Rp 16.438,-

Tanggal 21 Okt
Bunga=[(17%xRp 10.000.000)/365 hari] x 1 hari=Rp 4.658,-

Tanggal 22 s/d 30 Okt
Bunga=[(17%xRp 5.000.000)/365 hari] x 9 hari=Rp 20.959,-

Tanggal 31 Okt
Bunga=[(17%xRp 8.000.000)/365 hari] x 1 hari=Rp 3.726,-

Total Bunga Harian = Rp 101.672,-
Pajak 15%x Rp. 101.672 = Rp 15.251,-
Bunga Bersih = Rp 86.421,-

Simpanan Giro

1. Pengertian simpanan giro
Dunia perdagangan yang semakin maju dan berkembang membutuhkan sarana pembayaran transaksi yang cepat dan aman, baik itu transaksi tunai maupun transaksi non tunai. Untuk itu lembaga keuangan dalam hal ini perbankan menyediakan salah satu sarana untuk itu yaitu simpanan giro.
Menurut UU Perbankan No. 10 Tahun 1998, Giro adalah simpanan yang penarikannya dapat dilakukan setiap saat dengan menggunakan cek, bilyet giro, saran perintah pembayaran lainnya atau dengan cara pemindahbukuan.
Pengertian dapat ditarik setiap saat adalah bahwa uang yang sudah disimpan di rekening giro dapat ditarik berkali-kali dalam sehari selama dana masih tercukupi, selain harus memenuhi syarat dari bank yang bersangkutan. Penarikan dapat berupa penarikan tunai atau non tunai.

2. Sarana Penarikan Simpanan Giro
Penarikan uang di simpanan atau rekening giro dapat dilakukan dengan menggunakan sarana penarikan berupa cek dan bilyet giro. Apabila penarikan dilakukan secara tunai maka sarana penarikannya adalah dengan menggunakan cek, sedangkan bilyet giro digunakan untuk penarikan non tunai.
a. Cek (Cheque)
Salah satu sarana yang digunakan untuk menarik atau mengambil uang direkening giro adalah cek. Fungsi lain dari cek adalah sebagai alat untuk melakukan pembayaran. Cek adalah surat perintah bayar tanpa syarat dari nasabah kepada bank yang memelihara rekening giro nasabah tersebut, untuk membayar sejumlah uang kepada pihak yang disebutkan di dalamnya atau kepada pemegang cek tersebut. Artinya bank harus membayarkan kepada siapa saja (ada nama seseorang atau badan atau tidak ada sama sekali) yang membawa cek ke bank yang memelihara rekening nasabah untuk diuangkan sesuai dengan persyaratan yang telah ditetapkan baik secara tunai maupun pemindahbukuan. Penguangan cek tersebut juga dapat dilakukan di bank yang bukan mengeluarkan cek tersebut. Hanya bedanya jika yang diuangkan bukan di bank penerbit cek tersebut, maka prosesnya tidak dapat diambil pada saat itu akan tetapi dipindahbukukan melalui proses kliring untuk dalam kota dan inkaso untuk cek yang berasal dari luar kota atau luar negeri. Bank penerima akan menagihkan ke bank penerbit keesokan harinya. Untuk kliring memakan waktu 1 hari dan untuk inkaso 1 minggu sampai 1 bulan tergantung jarak dan sarana yang digunakan. Agar cek memenuhi persyaratan sebagai alat pembayaran diperlukan syarat-syarat hukum sehingga memenuhi syarat sebagai cek. Syarat hukum dan penggunaan cek terdapat pada KUH Dagang pasal 178.
Syarat hukum dan penggunaan cek sebagai alat pembayaran giral :
1) terdapat perkataan “CEK”
2) harus berisi perintah tak bersyarat untuk membayar sejumlah uang tertentu
3) nama bank yang harus membayar (tertarik)
4) penyambutan tanggal dan tempat cek dikeluarkan
5) tanda tangan penarik.

Syarat lainnya yang dapat ditetapkan oleh pihak bank, antara lain :
1) tersedianya dana
2) ada materai yang cukup
3) jika ada coretan harus di tandattangani oleh pemberi cek
4) jumlah uang tertulis di angka dan huruf harus sama
5) memperlihatkan masa kadaluarsa cek (70 hari)
6) tandatangan dan stempel perusahaan harus sama dengan contoh (specimen)
7) tidak diblokir pihak berwenang
8) resi cek sudah kembali
9) endorsment cek sempurna
10) rekening belum ditutup

Disamping persyaratan diatas, penarikan dana dengan mempergunakan cek juga sangat tergantung dari jenis-jenis cek yang dikeluarkan oleh si pemberi cek.
Jenis-jenis cek adalah:
1) Cek atas nama Adalah cek yang diterbitkan atas nama orang atau badan tertentu. Contoh jika didalam cek tertulis perintah bayarkan kepada Tn. Roy Akase sejumlah Rp. 3.000.000,-, maka cek inilah yang disebut dengan cek atasnama.
2) Cek atas unjuk adalah cek yang tidak tertulis nama seseorang atau badan tertentu. Jadi siapa saja dapat menguangkan cek atau dengan kata lain cek dapat diuangkan oleh sipembawa cek.
3) Cek silang. adalah cek yang dipojok kiri atas diberi dua tanda silang sehingga cek tersebut berfungsi sebagai pemindabukuan, bukan tunai.
4) Cek mundur Adalah cek yang diberi tanggal mundur dari tanggal sekarang atau disebut juga cek yang belum jatuh tempo, contoh cek tanggal hari ini 6 Januari 2014 tapi tertulis tanggal 10 Januari 2014.
5) Cek Kosong (blank cheque). Adalah cek yang dananya tidak tersedia dalam rekening giro

b. Bilyet Giro (BG)
Bilyet giro merupakan surat perintah bayar dari nasabah kepada bank yang memelihara rekening giro nasabah untuk memindahkan sejumlah uang dari rekening yang bersangkutan kepada pihak penerima yang disebutkan namanya pada bank sama atau lain.

Syarat-syarat yang berlaku untuk BG agar pemindahbukuannya dapat dilakukan antara lain :
1) pada surat cek tertulis perkataan “Bilyet Giro” dan nomor seri
2) surat harus berisi perintah tak bersyarat untuk memindahbukukan sejumlah uang tertentu atas beban rekening yang bersangkutan
3) nama bank yang harus membayar (tertarik)
4) nama penerima dana dan nomor rekening
5) nama bank penerima dana
6) jumlah dana dalam angka dan huruf
7) penyebutan tanggal dan tempat cek dikeluarkan
8) tanda tangan dan atau cap perusahaan.
Masa berlaku dan tanggal berlakunya BG juga diatur sesuai dengan persyaratan yang telah ditentukan seperti :
1) masa berlakunya adalah 70 hari terhitung mulai tanggal penarikannya
2) bila tanggal efektif tidak ada maka tanggal penarikan berlaku sebagai tanggal effektif
3) bila tanggal efektif tidak ada maka tanggal efektif berlaku sebagai tanggal penarikan
4) dan persyaratn lainnya.

3. Menghitung Jasa Giro
Setiap dana yang disimpan di rekening giro akan memperoleh balas jasa dari bank berupa bunga. Besar kecilnya jumlah bunga atas jasa giro yang akan diterima dihitung dengan berbagai metode. Metode perhitungan yang paling umum digunakan adalah dengan menggunakan saldo terendah, artinya bunga dihitung dari saldo (sisa) terendah dalam bulan yang bersangkutan. Selain metode saldo terendah, ada pula bank yang menggunakan metode saldo rata-rata atau saldo harian. Contoh perhitungannya sebagai berikut:
Transaksi yang terjadi pada rekening giro Tn. Ray selama bulan Mei 2013
Nama Nasabah : Tn. Ray
Nomor Rekening : 10.04.2013.10
- Tanggal 1 setor tunai Rp 10.000.000
- Tanggal 7 tarik dengan cek Rp 2.000.000
- Tanggal 10 setor tunai Rp 5.000.000
- Tanggal 14 setor kliring Rp 12.000.000
- Tanggal 16 tarik dengan BG Rp 5.000.000
- Tanggal 18 transfer ke luar beban rek Rp 3.000.000
- Tanggal 23 kliring masuk Rp 7.000.000
- Tanggal 29 setor dengan cek bank lain Rp 8.000.000
Pertanyaan: Hitunglah berapa bunga bersih yang diterima Tn. Ray selama bulan Meijika bunga dihitung dari saldo terendah dan saldo rata-rata dengan suku bunga 17% pertahun. Nasabah juga dikenakan pajak 15%atas jasa giro. Buatlah laporan rekening koran secara lengkap.
Jawab:
a. Rekening koran


Keterangan:
1. Sisi debet untuk pengurangan dana dan sisi kredit untuk penambahan dana
2. Setor tunai, setor dengan cek atau bilyet giro akan menambah rekening nasabah (kredit).
3. Tarik tunai, tarik dengan cek atau bilyet giroakan mengurangi rekening nasabah (debet)
4. Setor kliring maksudnya menyetor uang dengan menggunakan cek atauBG dari bank lain (kredit) 5. Transfer masuk (debet) dan transfer keluar (Kredit)

b. Menghitung bunga dengan menggunakan saldo terendah
Saldo terendah pada bulan Mei adalah Rp 8.000.000
Maka perhitungan bunga pada bulan Mei adalah:


c. Menghitung bunga dengan menggunakan saldo rata-rata


Daftar Pustaka :
Dasar-dasar perbankan Kelas X SMK Jilid 2

Sumber Dana Bank

1. Pengertian sumber-sumber dana bank
Setiap kegiatan usaha pasti membutuhkan dana baik untuk kebutuhan rutin maupun untuk keperluan perluasan usaha, tidak terkecuali lembaga keuangan seperti bank. Sumber-sumber dana bank adalah usaha bank dalam memperoleh dana dalam rangka membiayai kegiatan operasionalnya. Sesuai dengan fungsi bank sebagai lembaga keuangan di mana kegiatan sehari-harinya adalah bergerak dibidang keuangan, maka sumber-sumber dana juga tidak terlepas dari bidang keuangan. Untuk menopang kegiatan bank sebagai penjual uang (memberikan pinjaman), bank harus lebih dahulu membeli uang (menghimpun dana), sehingga dari selisih bunga tersebut bank memperoleh keuntungan. Kemampuan bank memperoleh sumber-sumber dana yang diinginkan sangat mempengaruhi kelanjutan usaha bank. Dalam mencari sumber dana, bank harus mempertimbangkan beberapa faktor seperti kemudahan untuk memperoleh dana tersebut, jangka waktu sumber dana serta biaya yang harus dikeluarkan untuk memperoleh dana tersebut. Dalam hal ini, bank harus pintar menentukan untuk apa dana tersebut digunakan, seberapa besar dana yang dibutuhkan, sehingga tidak salah dalam menentukan pilihan. Pemilihan sumber dana akan menentukan besar kecilnya biaya yang ditanggung.oleh karena itu pemilihan sumber dana bank harus dilakukan secara tepat.

2. Jenis-jenis sumber dana bank
Sumber dana bank yang dapat dipilih disesuaikan dengan penggunaan dana bank nantinya. Adapun jenis sumber-sumber dana bank adalah
a. Dana yang ersumber dari bank itu sendiri
b. Dana yang berasal dari masyarakat luas
c. Dana yang bersumber dari lembaga lain.

a. Dana yang bersumber dari bank itu sendiri
Sumber dana yang bersumber dari bank itu sendiri merupakan sumber dana dari modal sendiri yaitu modal yang berasal darisetoran para pemegang saham.
Secara umum dana yang bersumber dari bank itu sendiri terdiri dari:
a. Setoran modal dari pemegang saham Merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat. Dana ini berasal dari setoran para pemegang saham perusahaan/bank.
b. Cadangan Laba Merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.
c. Laba bank yang belum dibagi, merupakan laba yang memang belum dibagikan pada tahun yang bersangkutan sehingga dapat dimanfaatkan sebagai modal untuk sementara waktu Keuntungan dari sumber dana sendiri adalah tidak perlu membayar bunga yang relatif lebih besar daripada jika meminjam ke lembaga lain. Sedangkan kerugiannya adalah waktu yang diperlukan untuk memperoleh dana dalam jumlah besar memerlukan waktu yang relatif lebih lama, hal ini dikarenakan penjualan saham kepada pihak lain bukanlah sesuatu yang cepat dan mudah dilakukan.

b. Dana yang bersumber dari masyarakat luas
Sumber dana ini merupakan sumber dana terpenting bagi kegiatan opersai bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Pencaharian dana dari sumber ini relatif paling mudah jika dibandingkan dengan sumber lainnya dan pencarian dana dari sumber dana ini paling dominan, asalkan bank dapat memberikan bunga dan fasilitas menarik lainnya. Akan tetapi pencarian sumber dana dari sumber ini relatif lebih mahal jika dibandingkan dari dana sendiri. Untuk memperoleh sumber dana dari masyarakat luas, bank dapat menawarkan berbagai jenis simpanan. Pembagian ini dimaksudkan agar masyarakat yang akan menyipan dananya ke bank mempuyai banyak pilihan sesuai dengan tujuan masing-masing. Adapun sumber dana dari masyarakat luas dapat dilakukan dalam bentuk simpanan giro, simpanan tabungan, dan simpanan deposito. Dimana simpanan giro merupakan dana murah bagi bank karena bunga atau balas jasa yang dibayar paling murah jika dibandingkan simpanan tabungan dan simpanan deposito.

c. Dana yang bersumber dari sumber atau lembaga lainnya
Sumber dana yang ketiga ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana pertama dan kedua di atas. Pencarian dari sumber dana ini relaitif labih mahal dan sifatnya hanya sementara waktu saja. Kemudian dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu. Perolehan dana dari sumber ini antara lain dapat diperoleh dari :
a. Kredit likuiditas dari Bank Indonesia. Merupakan kredit yang diberikan bank Indonesia kepada bank-bank yang mengalami kesulitan likuiditasnya. Kredit likuiditas ini juga diberikan kepada pembiayaan sector-sektor tertentu.
b. Pinjaman antar bank (call money). Merupakan pinjaman yang diberikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring.Pinjaman ini bersifat jangka pendek dengan bunga yang relatif tinggi.
c. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankkan dari pihak luar negeri
d. Surat berharga pasar uang (SBPU). Dalam hal ini pihak perbankan menerbitkan SBPU kemudian diperjualkan kepada pihak yang berminat,baik perusahaan keuangan maupun nonkeuangan.

Daftar Pustaka :
Dasar-dasar Perbankan Kelas X SMK Jilid 2

Pendirian,Bentuk Badan Hukum, dan Kerahasiaan Bank

1. PERSYARATAN PENDIRIAN BANK
Menurut UU Nomor 10 Tahun 1998 dan SK Direktur BI Nomor 32/33/KEP/DIR Tanggal 12 Mei 1999, menetapkan ketentuan bagi pendirian bank umum dan BPR bahwa untuk pendirian Bank Umum dan BPR meliputi persetujuan prinsip dan izin usaha.
a. Izin Prinsip
Izin prinsip adalah persetujuan yang diberikan untuk melakukan persiapan pendirian bank. Untuk memperoleh persetujuan prinsip, calon pemilik mengajukan kepada BI yang memuat:
1) Rancangan akta pendirian badan hukum, termasuk AD/ART, dengan memuat:
a. Nama dan tempat kedudukan
b. Kegiatan usaha sebagai bank
c. Permodalan
d. Wewenang, tanggung jawab dan masa jabatan komisaris dan direksi
2) Daftar kepemilikan
a. Daftar calon pemegang saham berikut rincian besaran kepemilikan saham (PT)
b. Daftar calon anggota berikut simpanan pokok, wajib dan hibah (koperasi)
3) Rencana organisasi
4) Rencana kerja tahun pertama
b. Analisis terhadap peluang pasar dan potensi ekonomi
c. Rencana kegiatan usaha, penghimpunan dan penyaluran dana bank, serta langkah-langkahnya
d. Rencana kebutuhan pengawai
e. Proyeksi arus kas selama 12 bulan, neraca dan perhitungan laba rugi
5) Bukti setoran modal minimal 30% dari modal disetor dalam bentuk bilyet giro BI
a. Modal disetor untuk Bank Umum sebesar 3 trilliun.
b. Modal disetor untuk BPRS
c. 2 M untuk wilayah Jabodetabek
d. 1 M untuk Ibu kota Propinsi
e. 500 Juta untuk kota dan kabupaten diluar keduanya.
6) Surat pernyataan dari calon pemilik, bahwa modal tsb;
a. Tidak berasal dan pinjamanan atau fasilitas pembiayaan.
b. Tidan berasal dan untuk pencucian uang
7) Persetujuaan selambat-lambatnya akan diberikan selama 60 hari setelah dokumen permohonan diterima. BI wajib melakukan
a. Penelitian atas kelengkapan dan kebbenaran dokumen.
b. Wawancara terhadap calon pemilik, komisasris dan direksi
c. Ananlisis yang meliputi;
d. Tingkat persaingan yangsehat antar bank
e. Tingkat kejenuhan bank
f. Kondisi ekonomi/pemerataan
g. Pernyataan pemilik
8) Persetujuan prinsip tersebut berlaku selama 360 hari
b. Izin Usaha
Izin usaha adalah izin yang diberikan untuk melakukan kegiatan usaha bank, setelah persiapan pendirian bank selesai dilakukan. Izin usaha di ajukan kepada Bank Indonesia dengan melampirkan:
1) Akta pendirian badan hukum, termasuk AD/ART yang telah disahkan instansi berwenang
2) Data kepemilikan berupa daftar pemegang saham atau daftar anggota.
3) Daftar susunan komisaris dan direksi
4) Susunan organisasi serta sistem dan prosedur kerja, termasuk personalia
5) Bukti pelunasan modal disetor minimum
6) Bukti kesiapan operasional
a. Daftar aktiva tetap dan inventaris
b. Bukti kepemilikan, penguasaan dan sewa kantor
c. Foto gedung dan tata letak ruangan
d. Contoh formulir atau warkat yang akan digunakan untuk operasional bank
e. Nomor Pokok Wajib Pajak (NPWP) dan Tanda Daftar Perusahaan
7) Surat pernyataan dari pemilik bank bahwa pelunasan modal disetor;
a. Tidak berasal dari pinjaman atau fasilitas pembiayaan
b. Tidak berasal dan untk pencucian uang
8) Surat pernyataan tidak merangkap jabatan melebihi ketentuan bagi anggota komisaris
9) Surat pernyataan tidak merangkap jabatan bagi anggota direksi
10) Surat pernyataan dari anggota komisaris dan direksi bahwa yang bersangkutan tidak memiliki hubungan kekeluargaan
11) Surat pernyataan dari anggota direksi bahwa yang bersangkutan baik secara sendiri ataupun bersama sama tidak memiliki saham melebihi 25% dari jumlah modal disetor pada suatu perusahaan lain.
12) Persetujuan atau penolakan izin usaha diberikan selambat-lambatnya 60 hari setelah dokumen permohonan diterima secara lengkap
13) Bank yang telah mendapat izin usaha dari direksi BI wajib melaksanakan kegiatan usaha selambat-lambatnya 60 hari terhitung sejak tanggal izin usaha dikeluarkan.
14) Laporan kegiatan usaha wajib disampaikan oleh direksi bank kepada BI selambat-lambatnya 10 hari sejak tanggal dimulainya kegiatan operasional
c. Dewan Komisaris dan Dewan Direksi
1) Persyaratan Umum anggota dewan komisaris dan direksi
a. Tidak termasuk daftar hitam BI
b. Memiliki kemampuan melaksanakan tugas
c. Memiliki integritas
 Akhlak dan moral
 Komitmen
 Disiplin
 Layak dan wajar
2) Bank yang sebagian sahamnya dimiliki asing boleh menempatkan WNA sebagai anggota komisaris dan anggota direksi.
3) Jumlah anggota komisaris sekurang-kurangnya dua orang dan wajib memiliki pengetahuan dan/atau pengalaman di bidang perbankan
4) Anggota dewan komisaris hanya dapat merangkap jabatan
a. Sebagai anggota komisaris sebanyak-banyaknya satu bank lain/BPR
b. Sebagai anggota dewan komisasris, direksi atau eksekutif sebanyak-banyaknya dua perusahaan lain bukan bank/BPR
5) Mayoritas anggota komisasri dilarang memiliki hubungan keluarga
6) Direksi bank minimal berjumlah 3 orang dan memiliki pengalaman operasional bank minimal selama 5 tahun sebagai pejabat eksekutif bank
7) Anggota direksi dilarang rangkap jabatan pada perusahaan lain
8) Anggota direksi dilarang memiliki hubungan kekeluargaan
9) Anggota direksi juga dilarang memiliki saham melebihi 25 % dari modal disetor pada perusahaan lain.
10) Direksi bank dilarang memberikan tugas kepada pihak lain yang mengakibatkan pengalihan tugas dan wewenang tanpa batas
11) Calon anggota direksi dan komisaris harus mendapat persetujuan BI.
a. Permohonan diajukan ke BI
b. BI melakukan proses selama maksimal 15 hari meliputi;
 Kelengkapan dan kebenaran dokumen
 Wawancara terhadap calon
 Laporan pengangkatan disampaikan kepada BI maksimal 10 hari setelah pengangkatan disahkan RUPS (Rapat Umum Pemegang Saham)

2. BENTUK BADAN HUKUM BANK
Disamping izin yang telah diajukan, maka permohonan dapat memilih bentuk badan hukum yang diinginkan dan yang telah ditentukan. Pemilihan bentuk badan hukum ini tergantung dari jenis bank yang dipilihnya. Masing-masing bentuk badan mempunyai kelebihan dan kekurangannya.
Ada beberapa bentuk hukum bank yang dapat dipilih jika ingin mendirikan bank sesuai dengan undang-undang nomor 10 tahun 1998.. Bentuk badan hukum Bank Umum dapat berupa salah satu dari alternative di bawah ini:
 Perseroan Terbatas
 Koperasi atau
 Perseroan daerah (PD)
Sedangkan bentuk badan hukum Bank Perkreditan Rakyat sesuai dengan undang-undang nomor 7 tahun 1992 dapat berupa:
 Perusahaan Daerah (PD)
 Koperasi
 Perseroan Terbatas (PT)
 Atau bentuk lainnya yang ditetapkan pemerintah

3. KERAHASIAAN BANK
a. Pengertian
Rahasia bank adalah segala sesuatu yang berhubungan dengan keterangan mengenai nasabah penyimpan dan simpanannya (Pasal 1 angka 28 UU No.10 Tahun 1998 tentang Perbankan).
Yang dimaksud dengan segala sesuatu yang berhubungan dengan keterangan mengenai nasabah penyimpan dan simpanannya meliputi segala keterangan tentang orang dan badan yang memperoleh pemberian layanan dan jasa dalam lalu lintas uang, baik dalam maupun luar negeri, meliputi:
o Jumlah kredit
o Jumlah dan jenis rekening nasabah (Simpanan Giro, Deposito, Tabanas, Sertifikat, dan surat berharga lainnya);
o Pemindahan (transfer) uang
o Pemberian garansi bank
o Pendiskontoan surat-surat berharga
o Pemberian kredit.
Yang dimaksud Nasabah Penyimpan adalah nasabah yang menempatkan dananya di Bank dalam bentuk simpanan berdasarkan perjanjian Bank dengan nasabah yang bersangkutan
Sedangkan yang dimaksud dengan Simpanan adalah dana yang dipercayakan oleh masyarakat kepada Bank berdasarkan perjanjian penyimpanan dana dalam bentuk Giro, Deposito, Sertifikat Deposito, Tabungan dan atau bentuk lainnya yang dipersamakan dengan itu (Pasal 1 angka (5) UU No.10 Tahun 1998).

b. Sifat Rahasia Bank
Mengenai sifat Rahasia Bank, ada dua teori yang dapat dikemukakan, yaitu:
1. Teori Mutlak (Absolute Theory)
Menurut teori ini, Rahasia Bank bersifat mutlak. Semua keterangan mengenai nasabah dan keuangannya yang tercatat di bank wajib dirahasiakan tanpa pengecualian dan pembatasan. Dengan alasan apapun dan oleh siapapun kerahasiaan mengenai nasabah dan keuangannya tidak boleh dibuka (diungkapkan). Apabila terjadi pelanggaran terhadap kerahasiaan tersebut, Bank yang bersangkutan harus bertanggung jawab atas segala akibat yang ditimbulkannya.
Keberatan terhadap teori mutlak ini adalah terlalu individualis, artinya hanya mementingkan hak individu (perseorangan). Disamping itu, teori ini juga bertentangan dengan kepentingan umum, artinya kepentingan Negara atau masyarakat banyak dikesampingkan oleh kepentingan individu yang merugikan Negara atau masyarakat banyak. Dengan kata lain menurut teori ini,sifat mutlak rahasia bank sangat sukar untuk ditterobos dengan alasan apapun dan oleh hukum dan undang-undang sekalipun. Teori mutlak ini banyak dianut oleh bank-bank yang ada di Negara Swiss.
2. Teori Relatif (Relative Theory)
Menurut teori ini, Rahasia Bank bersifat relative (terbatas). Semua keterangan mengenai nasabahdan keuangannya yang tercatat di bank wajib dirahasiakan. Namun bila ada alasan yang dapat dibenarkan oleh undang-undang, Rahasia Bank mengenai keuangan nasabah yang bersangkutan boleh dibuka (diungkapkan) kepada pejabat yang berwenang.
Keberatan terhadap teori ini adalah rahasia bank masih dapat dijadikan perlindungan bagi pemilik dana yang tidak halal, yang kebetulan tidak terjangkau oleh aparat penegak hukum karena tidak terkena penyidikan. Dengan demikian dananya tetap aman.
Namun teori relative ini sesuai dengan rasa keadilan (sense of justice), artinya kepentingan Negara atau kepentingan masyarakat banyak tidak dikesampingkan begitu saja. Apabila ada alasan yang sesuai dengan prosedur hukum maka rahasia keuangan nasabah boleh dibuka (diungkapkan). Dengan demikian teori relative ini melindungi kepentingan semua pihak, baik individu, masyarakat maupun Negara. Teori ini di anut oleh bank-bank yang ada di Negara Amerika Serikat, Belanda, Malaysia, Singapura dan Indonesia. Di Indonesia teori relative ini diatur dalam Pasal 40 Undang-Undang Nomor 7 Tahun 1992 jo. Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan.

c. Pengecualian Rahasia Bank
Dalam Pasal 40 Ayat (1) Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan ditentukan bahwa :
“Bank wajib merahasiakan keterangan mengenai nasabah penyimpan dan simpanannya, kecuali dalam hal sebagaimana dimaksud dalam Pasal 41, Pasal 41A, Pasal 42, Pasal 43, Pasal 44, dan Pasal 44A”.
Kata “kecuali” diartikan sebagai pembatasan terhadap berlakunya Rahasia Bank. Mengenai keterangan yang disebut dalam pasal-pasal tadi Bank tidak boleh merahasiakannya (boleh mengungkapkannya) dalam hal sebagai berikut :
1. Untuk Kepentingan Perpajakan
Dalam Pasal 41 ayat (1) Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan ditentukan : “Untuk kepentingan perpajakan, Pimpinan Bank Indonesia atas permintaan Menteri Keuangan berwenang mengeluarkan perintah tertulis kepada Bank agar memberikan keterangan dan memperlihatkan bukti-bukti tertulis serta surat-surat mengenai keadaan keuangan Nasabah Penyimpan tertentu kepada pejabat pajak”.
Untuk pembukaan (pengungkapan Rahasia Bank, Pasal 41 ayat (1) Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan menetapkan unsur-unsur yang wajib dipenuhi sebagai berikut :
 Pembukaan Rahasia Bank itu untuk kepentingan perpajakan.
 Pembukaan Rahasia Bank itu atas permintaan tertulis Menteri keuangan.
 Pembukaan Rahasia Bank itu atas perintah tertulis Pimpinan Bank Indonesia.
 Pembukaan Rahasia Bank ittu dilakukan oleh Bank dengan memberikan keterangan dan memperlihatkan bukti-bukti tertulis serta surat-surat mengenai keadaan keuangan Nasabah Penyimpan yang namanya disebutkan dalam permintaan Menteri Keuangan.
 Keterangan dengan bukti-bukti tertulis mengenai keadaan keuangan Nasabah Penyimpan tersebut diberikan kepada pejabat pajak yang namanya disebutkan dalam perintah tertulis Pimpinaan Bank Indonesia.
2. Untuk Kepentingan Penyelesaian Piutang Bank
Penyelesaian piutang Bank diatur dalam Dalam Pasal 41A Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan. Dalam Pasal tersebut ditentukan sebagai berikut:
a. Untuk penyelesaian piutang Bank yang sudah diserahkan kepada Badan Urusan Piutang Negara dan Lelang Negara/Panitia Urusan Piutang Negara, Pimpinan Bank Indonesia memberikan izin kepada pejabat Badan Urusan Piutang Negara dan Lelang Negara/Panitia Urusan Piutang Negara untuk memperoleh keterangan dari Bank mengenai simpanan Nasabah Debitur
b. Izin sebagaimana dimaksud dalam ayat (1) diberikan secara tertulis atas permintaan tertulis dari Badan Urusan Piutang Negara dan Lelang Negara/Panitia Urusan Piutang Negara.
c. Permintaan sebagaimana dimaksud dalam ayat (2) harus menyebutkan nama dan jabatan Badan Urusan Piutang Negara dan Lelang Negara/Panitia Urusan Piutang Negara, nama Nasabah Debitur yang bersangkutan dan alasan diperlukannya keterangan.
3. Untuk kepentingan Peradilan Pidana
Kepentingan peradilan Dalam Pasal 41A Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan. Dalam Pasal tersebut ditentukan sebagai berikut:
a. Untuk kepentingan peradilan dalam perkara pidana, Pimpinan bank Indonesia dapat memberikan izin kepada polisi, jaksa, atau hakim untuk memperoleh keterangan dari Bank mengenai simpanan tersangka atau terdakwa pada Bank.
b. Izin sebagaimana dimaksud dalam ayat (1) diberikan secara tertulis atas permintaan tertulis dari Kepala Kepolisian Republik Indonesia, Jaksa Agung, atau Ketua Mahkamah Agung.
c. Permintaan sebagaimana dimaksud dalam ayat (2) harus menyebutkan nama dan jabatan polisi, jaksan atau hakim, nama tersangka atau terdakwa, alasan diperlukannya keterangan dan hubungan perkara pidana yang bersangkutan dengan keterangan yang diperlukan.
4. Untuk kepentingan peradilan Perdata
Menurut ketentuan Pasal 43 Undang-Undang Nomor 7 Tahun 1992 :
“Dalam perkara perdata antara Bank dengan nasabahnya, direksi Bank bersangkutan dapat menginformasikan kepada pengadilan tentang keadaan keuangan nasabah yang bersangkutan dan memnerikan keterangan lainnya yang relevan dengan perkara tersebut”.
Dalam penjelasan pasal tersebut dinyatakan bahwa informasi mengenai keadaan keuangan nasabah yang bersangkutan dapat diberikan oleh Bank kepada pengadilan tanpa izin Menteri. Karena pasal ini tidak diubah oleh Undang-Undang Nomor 10 tahun 1998, maka penjelasannya perlu disesuiakan, yang memberi izin adalah Pimpinan Bank Indonesia.
5. Untuk keperluan Tukar-Menukar Informasi antar Bank
Tukar-menukar informasi antar Bank diatur Dalam Pasal 44 Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan. Dalam Pasal tersebut ditentukan sebagai berikut:
Ayat (1)
“Dalam rangka tukar-menukar informasi antar Bank, direksi Bank dapat memberitahkan keadaan keuangan nasabahnya kepada Bank lain”.
Dalam Penjelasannya dinyatakan :
“Tukar-menukar informasi antarbank dimaksudkan untuk memperlancar dan mengamankan kegiatan usaha Bank antara lain guna mencegah kredit rangkap serta mengetahui keadaan dan status dari bank yang lain. Dengan demikian, Bank dapat menilai tingkat risiko yang dihadapi sebelum melakukan suatu transaksi dengan nasabah atau dengan Bank lain”.
Ketentuan mengenai tukar-menukar informasi antarbank sebagaimana dimaksud dalam ayat (1) diatur lebih lanjut oleh Bank Indonesia ayat (2). Dalam penjelasannya dinyatakan bahwa dalam ketentuan yang akan ditetapkan lebih lanjut oleh Bank Indonesia antara lain diatur mengenai tata cara penyampaian dan permintaan infprmasi serta bentuk dan jenis informasi tertentu yang dapat dipertukarkan, seperti indicator secara garis besar dari kredit yang diterima nasabah, agunan dan masuk tidaknya debitur yang bersangkutan dalam daftar kredit macet.

6. Pemberian keterangan atas persetujuan nasabah,
Pemberian keterangan atas persetujuan nasabah penyimpan diatur dalam Pasal 44A Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan. Dalam Pasal tersebut ditentukan sebagai berikut:
a. Atas permintaan, persetujuan, atau kuasa dari Nasabah Penyimpan yang dibuat secara tertulis, Bank wajib memberikan keterangan mengenai simpanan nasabah Penyimpan pada Bank yang bersangkutan kepada pihak yang tunjuk oleh Nasabah Penyimpan tersebut.
b. Dalam hal nasabah penyimpan telah meninggal dunia, ahli waris yang sah dari nasabah penyimpan yag bersangkutan yang berhak memperoleh keterangan mengenai simpanan nasabah penyimpan tersebut.
a. Berdasarkan ketentuan Pasal 44A ayat (1), Bank wajib memberikan keterangan mengenai simpanan nasabah penyimpan kepada pihak yang ditunjuknya, asal ada permintaan, atau persetujuan atau kuasa tertulis dari nasabah penyimpan yang bersangkutan, misalnya kepada penasehat hukum yang menangani perkara nasabah penyimpan. Sedangkan dalam ayat (2) ahli waris yang sah berhak memperoleh keterangan mengenai simpanan nasabah penyimpan bila nasabah penyimpan yang bersangkutan telah meninggal dunia. Untuk memperoleh keterangan, ahli waris harus membuktikan sebagai ahli waris yang sah.

4. Sanksi Pelanggaran Kerahasian Bank
Bagi pihak yang merasa dirugikan oleh keterangan yang diberikan oleh bank, mereka berhak untuk mengetahui ini keterangan tersebut dan meminta pembetulan jika terdapat kesalahan dalam keterangan yang diberikan. Pelanggaran terhadap berbagai aturan yang berlaku, termasuk kerahasiaan bank, maka akan dikenakan sanksi tertentu sesuai dengan yang tercantum dalam undang-undang No 10 Tahun 1998.
Pembukaan rahasia bank yang tidak mengacu kepada ketentuan dari BI berdasarkan pasal 51 ayat 1 Undang-undang tentang perbankan, maka perbuatan tersebut dianggap sebagai kejahatan, dan diancam dengan ketentuan pidana dan sanksi administratif sebagaimana diatur dalam pasal 47 dan pasal 47A jo. Pasal 52 yaitu sebagai berikut
a. Sanksi Pidana
Di dalam pembukaan rahasia bank untuk kepentingan peradilan dalam perkara pidana, tanpa membawa perintah atau izin tertulis dari pimpinan bank indonesia, dengan sengaja memaksa bank atau pihak terafiliasi untuk memberikan keterangan, diancam dengan pidana sekurang-kurangnya 2 tahun dan paling lama 4 tahun serta denda sekurang-kurangnya Rp.10.000.000.000 dan paling banyak Rp.2.000.000.000.
1) Anggota dewan komisaris, direksi, pegawai bank atau pihak terafiliasi lainnya yang dengan sengaja membuka rahasia bank di mana tidak melalui prosedur, diancam dengan pidana penjara sekurang-kurangnya 2 tahun dan paling lama 4 tahun serta denda sekurang-kurangnya Rp. 4.000.000.000 dan paling banyak Rp. 8.000.000.000.
2) Anggota dewan komisaris, direksi atau pegawai bank yang dengan sengaja tidak memberikan keterangan atau membuka rahasia bank di mana telah ditempuh prosedur, diancam dengan pidana penjara sekurang-kurangnya 2 tahun dan paling lama 7 tahun serta denda sekurang-kurangnya Rp. 4.000.000.000 dan paling banyak Rp. 15.000.000.000.
b. Sanksi Administratif
Bahwa selain ketiga sanksi pidana tersebut, untuk setiap sanksi pidana, pihak pimpinan Bank Indonesia selain dapat mencabut izin usaha bank yang bersangkutan, Bank indonesia dapat menetapkan atau menambah sanksi administratif sebagai berikut :
1) Denda Uang
2) Teguran tertulis
3) Penurunan tingkat kesehatan bank
4) Larangan turut serta dalam kegiatan kliring
5) Pembekuan kegiatan usaha tertentu, baik untuk kantor cabang tertentu maupun untuk bank secara keseluruhan
6) Pemberhentian pengurus bank dan selanjutnya menunjuk dan mengangkat pengganti sementara sampai rapat umum pemegang saham atau rapat anggota koperasi mengangkat pengganti yang tetap dengan persetujuan Bank Indonesia
7) Pencantuman anggota pengurus, pegawai bank, pemegang saham dalam daftar orang tercela dibidang perbankan

Daftar Pustaka :
Dasar-dasar perbankan Kelas X SMK Jilid 2

Sunday, March 15, 2015

Materi Persamaan Kuadrat Lengkap

Hello the readers... kali ini saya ingin membagikan  materi persamaan kuadrat secara lengkap #insyallah. tapi saya gabisa langsung posting disini.. jadi kalian bisa mendownload filenya di bwah ini.. kecil ko memorinya hehe :D. Materi kali ini insyallah sangat lengkap,,
Di dalam file ini saya berbagi Materi,Contoh Soal secara mendetail dan Ada cara cepatnya juga lhoo hehehe :D.
Persamaan Kuadrat
didalam file ini saya akan membahas :
1. Bentuk Umum
2. Cara menyelesaikan Persamaan Kuadrat (Cara mencari akar-akar dari PK)
3. Sifat-sifat Akar , Diskriminan beserta catatan khusus.
4. Rumus Jumlah,kurang,dan Hasil kali akar
5. Membuat Persamaan Kuadrat Baru beserta Cara Cepatnya ...

Mau ?? Silahkan Download Materinya di bawah ini

Download File Materi Persamaan Kuadrat

Ooiya pada saat anda membuka link tsb, anda bisa melihat filenya trlbih dahulu sblum d donwload,, tp maaf ada tulisan yang hilang krna ada beberapa symbol dan equation yg hrus di buka di word. jd saya sarankan di download aja filenya,, spya bisa melihat secara puas hehehe:D

Oke deh.......
Semoga apa yang saya berikan amat sangat bermanfaat untuk para the readers ku hehe...
Semoga paham, n mengerti... #amin
Rabbizidni 'ilman Warzuqni Fahman #amin
Sekiaannn Wass.... :) :)

Saturday, March 14, 2015

Nilai Perbandingan Trigonometri


Nilai Perbandingan Trigonometri, disini saya akan berbagi tentang :

  1. Nilai Perbandingan Trigonometri Semua Sudut
  2. Nilai Perbandingan Trigonometri Sudut Istimewa, dan
  3. Kuadran Perbandingan Trigonometri
langsung saja yuk,, kita bahas.....

1. Nilai Perbandingan Trigonometri Semua Sudut
Berikut ini adalah tabel trigonometri (Sin,Cos,Tan) dari semua sudut
-Tabel Trigonometri (Kuadran I)


-Tabel Trigonometri (Kuadran II)


  2. Nilai Perbandingan Trigonometri Sudut Istimewa
Berikut ini adalah tabel trigonometri sudut-sudut istimewa


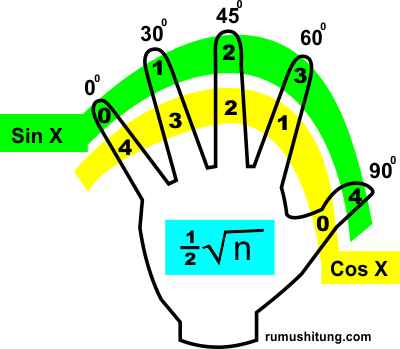
Cara mudah menghafal Perbandingan Sin Cos Tan Kuadran I menggunakan tangan
cara cepat menghafal trigonometri sudut istimewa

Cara menggunakannya,
  1. Rumus kita gunakan sebagai rumus dasar menentukan nilai trigonometri sudut istimewa adalah  “1/2 akar n” dengan n adalah angka-angka di jari tangan.
  2. Untuk Sin x menggunakan angka dengan background HIJAU yang searah dengan jarum jam, dan Cos x Backgroud Kuning yang berlawanan dengan arah jarum jam.
  3. Sudut Istimewa mulai dari 0 di kelingking sampai 90 di jempol
  4. Untuk mencari trigonometri (sin cos tan) sudut istimewa kita tinggal memasukkan nilai n pada rumus yang ada d
  5. Untuk Mendapatkan Nilai tangen trigonometri sudut istimewa tinggal membagi nilai Sin dengan nilai Cos yang telah sobat temukan.
tan x = sin x/ cos x
Bingngun? Mari kita lihat contoh berikut
Sin 90, Lihat warna hijau, jari telunjuk n= 4 —-> sin 90 = 1/2 x akar 4 = 1/2 x 2 = 1
Cos 60, Lihat warna kuning, jari telunjuk n =1 makan Cos 60 = 1/2 akar 1 = 1/2


3. Kuadran Perbandingan Trigonometri
Sebelum kita bahas Kuadran Perbandingan Trigonometri, sebenarnya Apa Sih Kuadran Itu ?
Kuadran adalah pembagian daerah pada sistem koordinat kartesius  dan dibagi dalam 4 daerah.
Berikut adalah Kuadran Perbandingan Trigonometri :


nah cara menghafalkan kuadran lebih mudah , gunakan cara berikut :
SEMUA SINdikat TANgan COSong. maksudnya SEMUA positif, SIN positif, TAN positif, dan COS positif
Smoga dgn begtu kalian bisa lebih mudah menghafalnya hehehe Amin O:)

Mungkin itu aja yang bisa saya share, semoga bermanfaat yahhh ;)
Rabbizidni 'ilman warzukni fahman ,,, :)

Grafik Pada Microsoft Excel

GRAFIK
A.     PENGERTIAN GRAFIK
Grafik adalah lukisan dengan gambar/garis untuk mengetahui naik turunnya suatu keadaan data yang ada.
Menurut para ahli :
v Menurut Soedarso, grafik adalah sajian visual untuk membandingkan jumlah data pada waktu berbeda.
v Menurut I Wayan Nuarsa, grafik adalah sajian data dalam bentukgambar atau symbol.
v Menurut Nani Darmayanti, grafik adalah gambaran pasang surut keadaan yang dilukiskan dengan garis atau gambar
v Menurut Yudhy Wicaksono, grafik adalah sajian data dalam bentuk visual yang dipakai dalam berbagai bidang
v Menurut Karl E.Case, grafik adalah sajian dua dimensi dari kelompok angka atau data.
v Menurut Lilis ROhaeni&FIkrurrahman, garfik adalah gambar yang terdiri atas garis dan titik-titik koordinat.
v Menurut Murray, grafik adalah representasi gambar variable.
v Menurut J.Supranto, grafik adalah gambar visual data berupa angka dan symbol yang berasal dari table yang telah dibuat.
v Menurut Hery Sonawan, grafik adalah gambaran data yang diplot di sebuah bidang dengan menghubungkan dua variable atau lebih.
v Menurut Kathleen Meehan Arias, grafik adalah metode untuk menyajikan data kuantitatif secara visual.
B.     FUNGSI GRAFIK
»   Menyediakan data dengan lebih menarik
»   Dapat mengetahui naik turunya suatu keadaan data
»   Menyajikan data yang dapat lebih mudah di pahami
C.     MACAM-MACAM GRAFIK
1. Grafik saham (stock chart)
Grafik saham lebih menggambarkan informasi tentang saham harian, yang meliputi harga saham pada waktu pembukaan, penutupan harga tertinggi dan terendah, serta volume dalam bentuk diagram batang. Ada 4 jenis pilihan model grafik saham.

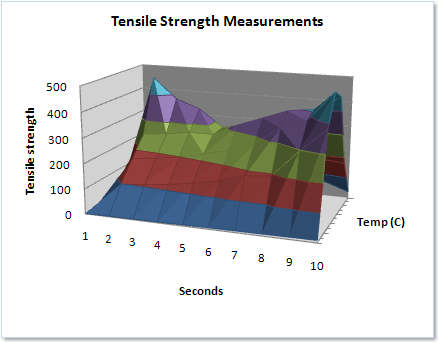
2. Grafik permukaan (surface chart)
Grafik ini untuk menggambarkan deret data dalam dua dimensi, sebagai garis di dalam grid dan mewarnai permukaan antar garis.


3. Grafik donat (doughnut chart)
Grafik donat untuk menggambarkan nilai deret data yang masing-masing diwakili oleh sebuah segmen berbentuk cincin.
Image result for grafik donat excel

4. Grafik gelembung (buble chart)
Grafik gelembung menggambarkan deret data dalam bentuk lingkaran yang menggelembung, tang besarnya sesuai dengan nilai masing-masing datum.

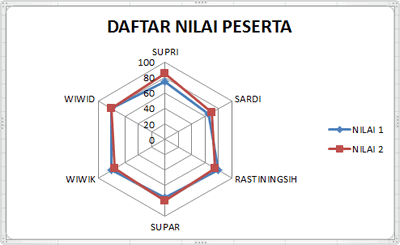
5. Grafik radar (radar chart)
Grafik ini menggambarkan nilai deret data menggunakan sumber nilai yang ditarik dari pusat diagram dan terpisah untuk setiap kategori.

6. Grafik kolom (stacked column chart)
Grafik ini dikenal dengan grafik kolom bersusun, baik bersusun ke atas maupun ke samping. Dengan setiap deret data pada suatu kolom akan diwakili dengan warna tertentu, sedangaaaaakan warna lain akan diwakili dengan tertentu pula, posisi grafik mengarah ke atas atau vertical. Beberapa model grafik kolom:
• Grafik silinder (cylinder chart)
• Grafik kerucut (cone chart)
• Grafik piramid (pyramid chart)
Kegunaannya: untuk menunjukkan perubahan data dalam periode waktu  tertentu atau menggambarkan perbandingan antar beberapa item.

7. Grafik garis (line chart)
Diagram garis adalah penyajian data statistik dengan menggunakan diagram berbentuk garis lurus. Kegunaannya: Diagram ini biasanya digunakan untuk menyajikan data statistik yang diperoleh berdasarkan pengamatan dari waktu ke waktu secara berurutan. Grafik ini juga untuk menggambarkan nilai masing-masing deret data dalam bentuk garis pada sebuah baris. Fungsinya untuk menunjukkan data pada rentang waktu tertentu.
Sumbu X menunjukkan waktu-waktu pengamatan, sedangkan sumbu Y menunjukkan nilai data pengamatan untuk suatu waktu tertentu. Kumpulan waktu dan pengamatan membentuk titik-titikpada bidang XY, selanjutnya kolom dari tiap duantitik yang berdekatan tadi dihubungkan dengangaris lurus sehingga akan diperoleh diagram garis atau grafik garis.
Dalam Profil Kesehatan Aceh tahun 2005 grafik garis dipakai pada beberapa hal,seperti grafik kasus diare di Aceh tahun 2005,cakupan vit A pada balita bulan februari 2005 dan lain-lain.
Ada 2 model grafik, yaitu: 2D dan 3D.

8. Grafik kue (pie chart)
Grafik ini digunakan apabila ingin mendapatkan grafik dalam bentuk kue (lingkaran) dari sebuah deret data tunggal.
Diagram lingkaran adalah penyajian data statistik denganmenggunakan gambar yang berbentuklingkaran. Bagian-bagian dari daerah lingkaran menunjukkan bagian-bagian atau persen darikeseluruhan. Untuk membuat diagram lingkaran, terlebih dahulu ditentukan besarnya persentasetiap objek terhadap keseluruhan data dan besarnya sudut pusat sektor lingkaran.
Kegunaannya : Grafik ini digunakan apabila ingin mendapatkan grafik dalam bentuk kue (lingkaran) dari sebuah deret data tunggal. Fungsinya menunjukkan bagaimana point data berhubungan dengan keseluruhan data.
Dalam Profil Kesehatan tahun 2008 Pie chart dipakai seperti pada presentase penduduk yang  berobat jalan,penduduk umur 10 tahun keatas menurut kebiasaan merokok,dan lain-lain.


9. Grafik batang (bar chart)
Grafik batang digunakan untuk membandingkan nilai antar deret dalam bentuk grafik batang dengan beberapa model (silinder, kerucut, dan piramid) dengan posisi horizontal.


10. Grafik area (area chart)
Grafik ini lebih dikenal dengan grafik atau diagram wilayah, grafik ini dipilih untuk menggambarkan deret data sebagai garis komulatif dengan tampilan gambar berbentuk garis yang bertumpuk. Ada dua pilihan model grafik jenis area, yaitu: model 2 dimensi dengan 3 dimensi yang masing-masing memiliki 3 pilihan jenis lagi.

11. Grafik XY (scattered chart)
Grafik XY menggambarkan pasangan titik (kordinat) sehingga bentuk grafiknya berupa titik-titik yang tertebar. Ada 5 jenis pilihan model grafik jenis ini.


 Sekian dari saya, semoga postingan ini berguna untuk kalian hehehe :D


Friday, March 13, 2015

Materi dan Soal Ujian Nasional SMP/MTs

MATERI,SOAL,DAN PEMBAHASAN
UJIAN NASIONAL SMP/MTs

BAHASA INDONESIA
Soal Ujian Nasional Bahasa Indonesia SMP/MTs 2013_Paket 5
Soal dan Pembahasan Ujian Nasional Bahasa Indonesia SMP/MTs 2011/2012

BAHASA INGGRIS
Soal Ujian Nasional Bahasa Inggris SMP/MTs 2013
Soal Ujian Nasional Bahasa Inggris SMP/MTs 2013_Paket 5
Soal Ujian Nasional Bahasa Inggris SMP/MTs 2013_Paket 13
Soal Ujian Nasional Bahasa Inggris SMP/MTs 2013_Paket 16
Soal dan Pembahasan Ujian Nasional Bahasa Inggris SMP/MTs 2013
Soal dan Pembahasan Ujian Nasional Bahasa Inggris SMP/MTs 2011/2012

IPA
Soal Ujian Nasional IPA SMP/MTs 2013_Paket 1
Soal Ujian Nasional IPA SMP/MTs 2013_Paket 5
Soal Ujian Nasional IPA SMP/MTs 2013_Paket 5 (Kunci Jawaban)
Soal dan Pembahasan Ujian Nasional IPA SMP/MTs 2012/2013
Soal dan Pembahasan Ujian Nasional IPA SMP/MTs
Materi Ujian Nasional IPA SMP/MTs (Fisika) #VersDocs
Materi Ujian Nasional IPA SMP/MTs (Fisika) #VersPpt
Materi Ujian Nasional IPA SMP/MTs (Kimia)
Materi Ujian Nasional IPA SMP/MTs (Biologi)

MATEMATIKA
Soal Ujian Nasional Matematika SMP/MTs 2013_Paket 1
Soal Ujian Nasional Matematika SMP/MTs 2013_Paket 5
Soal Ujian Nasional Matematika SMP/MTs 2013_Paket 15
Soal Ujian Nasional Matematika SMP/MTs 2013_Paket A
Soal dan Pembahasan Ujian Nasional Matematika SMP/MTs 2011/2012


yaa saya tau mungkin anda liat blog ini sudah tahun berapa, dan pasti sudah ada yang memakai kurikulum 2013 hehehe :D jadi entah msih memakai model seperti ini atau tdak :D. saya hanya berbagi... ya semoga berguna.. okey...

Saturday, April 5, 2014

Materi Fisika Kalor

KALOR
 

Pendahuluan:
 Contoh-Contoh Soal :


Sekian.... Cuma ini yg bisa saya share.. semoga bermanfaat..
Makasih.. :)